Un ajuste de 106 artículos con impacto diferenciado en colombianos
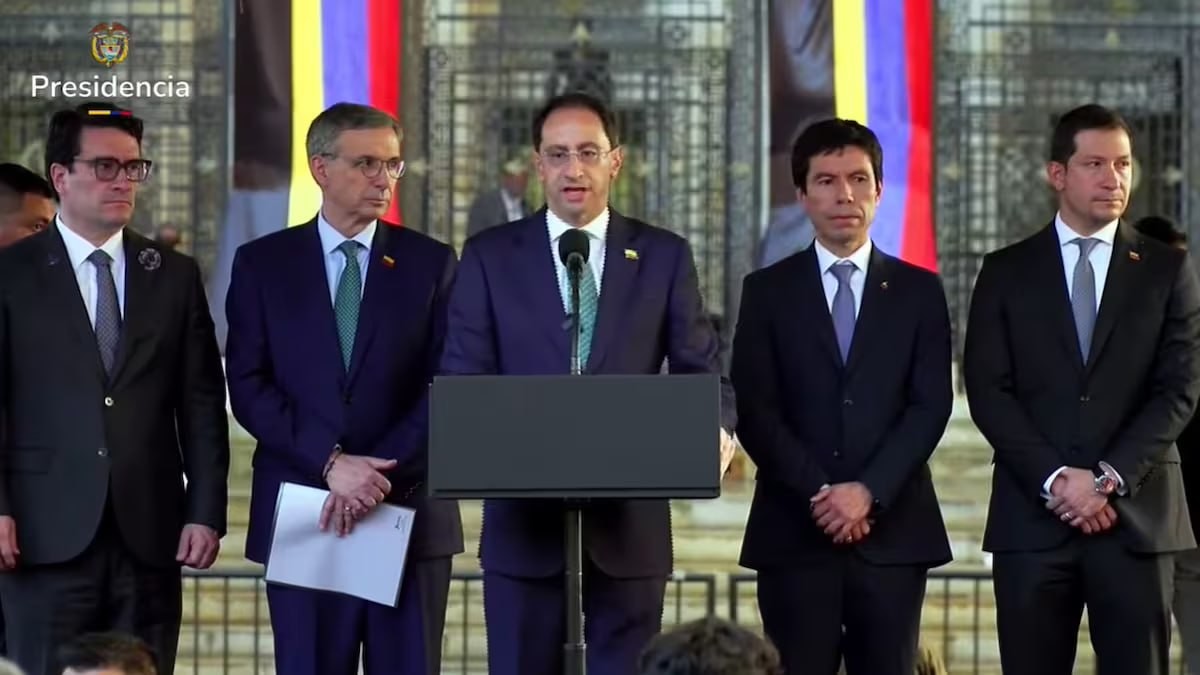
El Gobierno de Abelardo De la Espriella radicó en la Cámara de Representantes el proyecto de ley 477 de 2026, conocido como «Ley de Rescate Económico» o «Ley de Ajuste Fiscal», el pasado 29 de octubre. Presentado ante la Secretaría General de la Cámara por el ministro de Hacienda Miguel Gómez Martínez, el vicepresidente José Manuel Restrepo y el ministro de Justicia e Interior Iván Cancino, el proyecto contiene 106 artículos distribuidos en siete títulos y busca estabilizar las finanzas públicas mediante un ajuste equivalente entre $40 y $45 billones, cercano al 2,2% del PIB.
Según las proyecciones del Ejecutivo, el proyecto generaría un ahorro de $44,6 billones en 2027 y una mejora fiscal de $51 billones ese mismo año. El Gobierno advierte que sin estas medidas el déficit fiscal podría alcanzar el 9,4% del PIB en 2027. El vicepresidente Restrepo sostuvo que «nueve de cada diez colombianos no se verán directamente afectados», aunque esta cifra es una aseveración del Gobierno que el texto del proyecto no sustenta por sí solo.
Del ajuste total, aproximadamente el 70% provendría de recortes al gasto público, mientras que el 30% restante se financiaría mediante mayores aportes de los contribuyentes con mayores ingresos. El Gobierno describió esta distribución como un equilibrio entre la eficiencia estatal y la equidad tributaria, enfatizando que «quienes más tienen van a cumplir con sus obligaciones» para lograr el rescate económico.
Cambios en salud: aportes progresivos para trabajadores de ingresos medios y altos
El artículo 21 del proyecto reordena significativamente los aportes a salud del trabajador a partir del 1 de enero de 2027. La medida mantiene el aporte del 4% para quienes ganen hasta dos salarios mínimos, pero introduce una estructura progresiva para ingresos superiores. Así, trabajadores con ingresos entre dos y cuatro salarios mínimos pagarían 5,5%; entre cuatro y cinco, 6%; entre cinco y diez, 6,5%; entre diez y quince, 7%; entre quince y veinte, 7,5%; y entre veinte y veinticinco salarios mínimos, 8%.
Para los trabajadores independientes, la tarifa se incrementaría de 12,5% a un rango entre 13% y 15,5% según el nivel de ingresos. En los regímenes especiales, el aporte aumentaría 1,5 puntos porcentuales para quienes ganan entre dos y tres salarios mínimos, y 2,5 puntos para ingresos superiores a tres salarios mínimos.
El impacto monetario es considerable. Utilizando el salario mínimo de 2026 ($1.750.905), un trabajador con $6 millones mensuales pagaría aproximadamente $90.000 más al mes en aportes de salud; uno con $9 millones, cerca de $225.000 adicionales; y alguien con $20 millones, unos $600.000 más. Es importante notar que estos cálculos están basados en valores de 2026 y variarán cuando la UVT y los salarios mínimos se actualicen en 2027.
Impuesto de renta: se reduce el piso exento y sube la tarifa máxima
El artículo 48 modifica sustancialmente la tabla del impuesto a la renta de personas naturales. La reforma introduce un nuevo tramo de 9% entre 720 y 1.090 UVT anuales, mientras que los tramos actuales de 35% y 37% se fusionan en una tarifa única de 39% para ingresos superiores a 8.670 UVT. Con la UVT de 2026 ($52.374), el límite del tramo exento bajaría de aproximadamente $57 millones a $37,7 millones de ingreso gravable anual, afectando de manera significativa a la clase media formal del país.
Adicionalmente, el proyecto recorta deducciones en varios frentes. La renta exenta laboral se limita a 630 UVT al año (unos $33 millones), el tope global de deducciones y rentas exentas no puede exceder 1.180 UVT anuales, y la retención en la fuente comenzaría desde 65 UVT mensuales (aproximadamente $3,4 millones gravables), en lugar de las 95 UVT actuales. Estos cambios amplían la base de contribuyentes y reducen los beneficios fiscales para quienes tienen ingresos moderados derivados del trabajo o de inversiones.
Rediseño del IVA: cambios en la estructura desde 2028
La mayoría de las modificaciones al Impuesto al Valor Agregado entrarán en vigor el 1 de enero de 2028. El artículo 106 deroga el régimen de tarifa del 5%, reconocido como un mecanismo de protección para bienes esenciales. El proyecto rediseña las listas de bienes y servicios excluidos y exentos, manteniendo en exclusión la papa, yuca, panela, pan, arepa, agua, gas, energía, salud, educación, transporte público y arriendo de vivienda.
En la categoría de exentos (tarifa 0%) permanecen carnes, pescado, leche, huevos, arroz y medicamentos. Sin embargo, según reportes de medios de prensa, bienes como café, azúcar, aceites, pastas, chocolate y vehículos eléctricos o híbridos pasarían a la tarifa general del 19%. El proyecto también mantiene gravados con IVA general los licores, de acuerdo con los artículos 27 y 28, lo que representa un endurecimiento respecto a la situación actual de estos productos.
Impuestos a bienes y servicios de consumo: licor, cigarrillos, bebidas azucaradas y apuestas
El proyecto introduce o aumenta impuestos específicos sobre productos asociados a consumo de riesgo y generadores de externalidades negativas. A partir de 2028, las bebidas azucaradas pagarían $45 por cada 100 mililitros si contienen menos de 9 gramos de azúcar añadido por 100 ml, y $76 si tienen 9 gramos o más. Una gaseosa de 1,5 litros tendría un impuesto entre $675 y $1.140 dependiendo del contenido de azúcar. Quedan exentos la fórmula infantil, medicamentos, nutrición terapéutica y electrolitos orales.
Para cigarrillos, el impuesto específico sería de $7.823 por cajetilla de 20 en 2027 e incrementaría a $11.200 desde 2028, más un 10% adicional ad valorem. Los vapeadores pagarían $1.000 por mililitro en 2027 y $2.000 desde 2028, con un gravamen adicional del 30%. Los licores enfrentan un impuesto de $750 por grado alcoholimétrico por cada 750 mililitros, más 35%. Una botella de vino de 12 grados pagaría $9.000 solo por el componente específico, mientras que una de 40 grados pagaría $30.000.
La cerveza tendrá un impuesto a la producción de $330 por grado por 330 mililitros, más 10% sobre el precio de venta al público, una medida que fuentes como El País calculan podría recaudar aproximadamente $7,1 billones. Las apuestas y juegos de azar enfrentan un IVA del 30% sobre loterías, rifas y apuestas. Adicionalmente, se establece un impuesto al carbono de 0,87 UVT por tonelada en 2027, 1,23 en 2028 y 1,59 desde 2029.
Empresas: reducción de tarifa, pero aumento del costo de nómina para clase media
El artículo 57 reduce la tarifa de renta de sociedades a 33% en 2027 y a 31% desde 2028, beneficiando al sector empresarial general. No obstante, el sector financiero pagará 5 puntos porcentuales adicionales entre 2027 y 2030, quedando en 38% y 36% respectivamente. Esta reducción general busca estimular la inversión y la competitividad, pero genera una responsabilidad tributaria diferenciada para el sector financiero.
La medida más significativa para el empleo formal está contenida en el artículo 20, que limita la exoneración de aportes a SENA, ICBF y salud. Actualmente, los empleadores no pagan estas contribuciones por trabajadores que ganan hasta diez salarios mínimos. El proyecto reduce este límite a dos salarios mínimos. Entre dos y tres salarios mínimos, la empresa pagaría 1% de SENA, 1% de ICBF y 4% de salud. Por encima de tres salarios mínimos, desaparece la exoneración y aplican los aportes completos, incluida la salud del 8,5%. Esta reforma impacta significativamente el costo de contratación de personal con ingresos medios y genera incentivos para mantener salarios bajos, mientras que elimina subsidios implícitos al empleo formal de clase media.
Organizaciones empresariales como Anif (Asociación Nacional de Instituciones Financieras) advirtieron que el ajuste debe apoyarse más en el recorte del gasto público y que los impuestos no deben superar los recortes, señalando una preocupación sobre el equilibrio de la carga fiscal en el sector productivo.
Patrimonio, normalización tributaria y régimen especial para grandes inversiones
El proyecto introduce un impuesto temporal al patrimonio para los años 2027 a 2030. Según los artículos 66 a 68, el umbral para su aplicación sube de 72.000 a 95.500 UVT, equivalentes a aproximadamente $5.000 millones. Los contribuyentes pagarían 0,5% sobre el exceso hasta 145.500 UVT y 1% por encima de ese límite. Esta medida busca captar recursos de personas con riqueza acumulada sin generar un gravamen permanente.
El artículo 70 contempla un impuesto de normalización del 15% sobre activos omitidos al 1 de enero de 2027, buscando formalizar patrimonios previamente no declarados. Paralelamente, el artículo 69 establece un régimen especial denominado RUGE con incentivos y estabilidad jurídica para grandes inversiones, aunque los términos precisos de este régimen requieren verificación adicional en textos posteriores.
Complementariamente, los artículos 99 a 104 establecen alivios para contribuyentes, incluyendo facilidades de pago, rebaja de sanciones e intereses, y posibilidad de terminación por mutuo acuerdo con la administración tributaria. Estas disposiciones buscan reducir conflictividad fiscal y facilitar la recaudación mediante mecanismos de negociación.
«EfectIVA»: devolución del IVA para hogares vulnerables desde 2028
Los artículos 38 a 40 crean un mecanismo de devolución individual del IVA pagado, denominado «EfectIVA», que funcionará desde 2028. El programa devolvería el 100% del IVA pagado por personas en situación de pobreza extrema, pobreza y el nivel más bajo de vulnerabilidad, mientras que para los siguientes niveles de vulnerabilidad las devoluciones serían de 50%, 40% y 30% respectivamente. El mecanismo tiene un tope de 5,5 UVT mensuales, equivalentes a aproximadamente $288.000, y se calcula con base en facturas electrónicas.
Medios de prensa han reportado que el programa cubriría aproximadamente 19 millones de personas, con devoluciones promedio mensuales entre $213.000 y $231.000 según la fuente. Estas cifras no aparecen en el articulado revisado. Un aspecto crítico del mecanismo es su dependencia de la facturación electrónica: las compras realizadas en comercio informal podrían quedar fuera del programa, limitando su alcance en regiones donde la informalidad comercial es predominante.
Recorte del gasto estatal: facultades extraordinarias y reducción de personal
El artículo 2 permite reducir o aplazar gasto de mandato legal en 2027 sin concepto favorable del CONFIS (Consejo de Política Fiscal), y prohíbe programarlo entre 2028 y 2030. El artículo 3 establece que los excedentes de liquidez de fondos especiales pasen al Tesoro, con excepción de fondos dedicados a salud y pensiones. El artículo 7 otorga seis meses de facultades extraordinarias al Ejecutivo para suprimir, fusionar o escindir ministerios, departamentos administrativos, superintendencias y agencias.
Medidas más concretas incluyen reducción del gasto de personal del 20% nominal en 2028, excluyendo la Fuerza Pública (artículo 16), y recorte de contratos de prestación de servicios del 50% en 2027, con crecimiento apenas del IPC desde 2028 (artículo 17). Estas disposiciones reflejan el objetivo del Gobierno de que aproximadamente el 70% del ajuste fiscal provenga de la contención del gasto público, no exclusivamente de aumentos tributarios.
Tramitación legislativa: tiempo limitado y coaliciones inciertas en el Congreso
El proyecto tiene poco tiempo para ser tramitado: restan aproximadamente siete semanas de la primera legislatura del Congreso. Las posiciones de los bloques políticos son variadas y plantean incertidumbre sobre la aprobación. El presidente del Congreso, Honorio Henríquez, declaró que no respaldaría nuevos impuestos. El Centro Democrático anunció su oposición a cargas sobre la clase media, sector que resultaría significativamente afectado por los cambios en renta, salud e IVA propuestos. Ariel Ávila, del Partido Verde, señaló que el proyecto «pondrá a prueba las mayorías del Gobierno».
A la fecha de revisión del proyecto no se encontraba una postura pública clara del Pacto Histórico, la coalición que ha resaldado al Gobierno De la Espriella. La complejidad de la reforma y la diversidad de intereses afectados —desde trabajadores de clase media hasta empresas pequeñas y grandes inversores— sugieren un proceso legislativo desafiante en las próximas semanas, con negociaciones intensas entre el Ejecutivo y los distintos bloques parlamentarios.