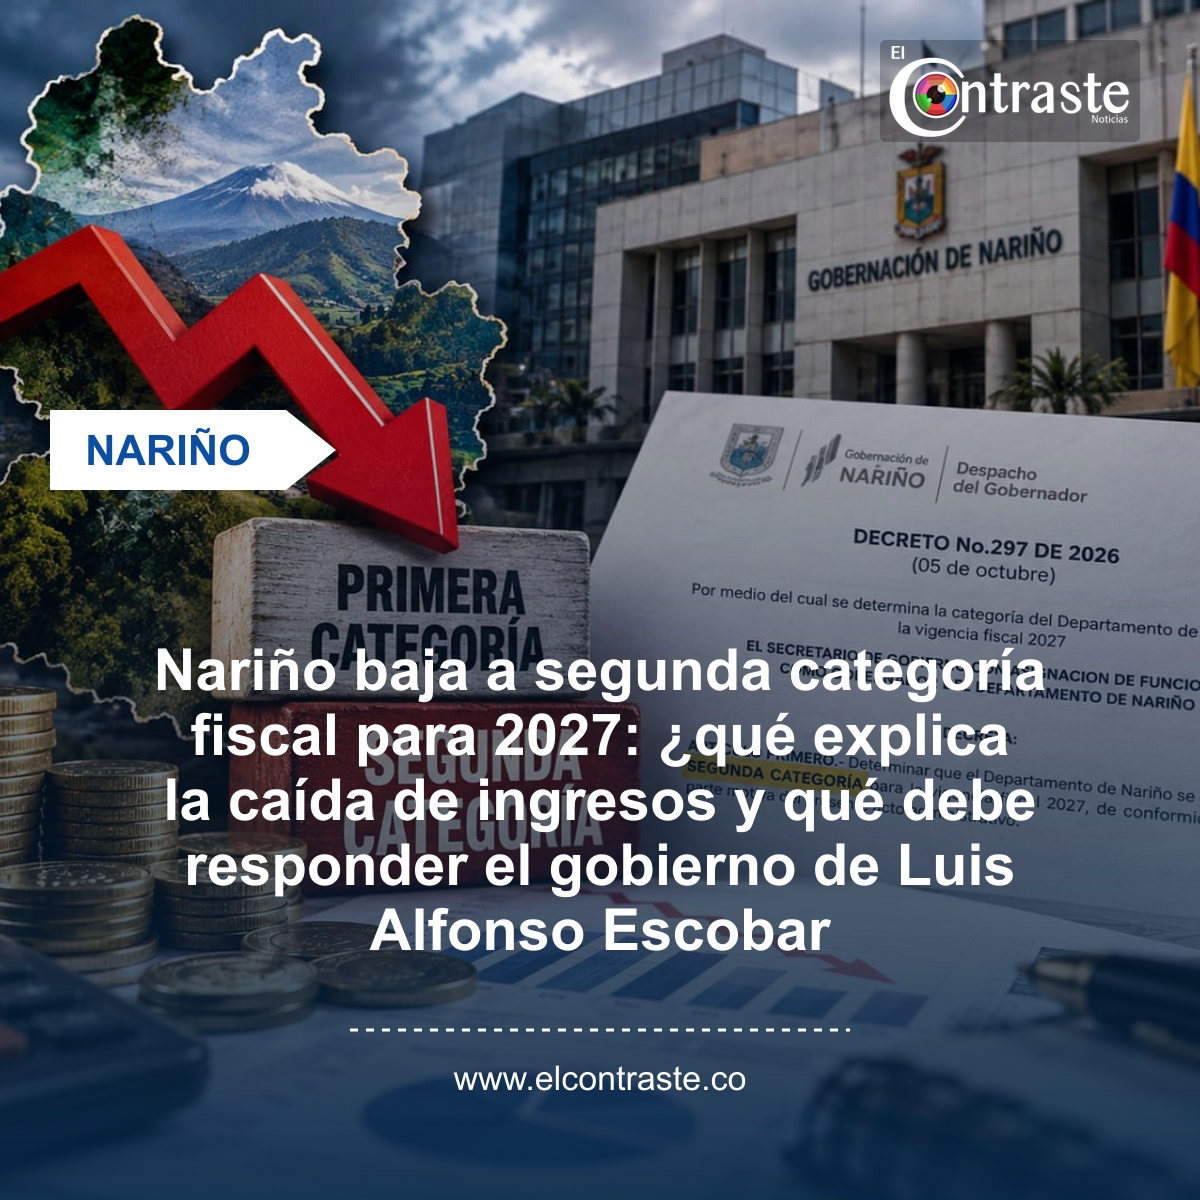
El departamento de Nariño pasará de primera a segunda categoría fiscal durante la vigencia de 2027, según el Decreto 297 expedido el 5 de octubre de 2026 por la Gobernación. La decisión se sustenta en los ingresos corrientes de libre destinación certificados para 2025, que no alcanzaron el umbral legal requerido para conservar la clasificación anterior. El cambio plantea interrogantes sobre el comportamiento de las finanzas departamentales y abre un debate sobre la capacidad de generación de recursos propios de la región.
De acuerdo con las certificaciones oficiales, durante 2025 Nariño recaudó $230.575 millones en ingresos corrientes de libre destinación (ICLD). Ese monto quedó aproximadamente $11.421 millones por debajo del umbral de $241.996 millones requerido para mantener la primera categoría, calculado con base en el salario mínimo de 2025 ($1.423.500) y el límite de 170.001 salarios mínimos mensuales establecido por la Ley 617 de 2000. El documento también registra una población proyectada de 1.713.586 habitantes para el departamento y un gasto de funcionamiento del 39,19 % de los ingresos, inferior al límite del 55 % permitido para departamentos de primera categoría.
¿Por qué bajó de categoría si el gasto de funcionamiento es bajo?
Un aspecto que requiere claridad es que la Ley 617 de 2000, que regula la categorización de departamentos, no establece un único criterio. La clasificación depende de la población y los ingresos corrientes de libre destinación. En el caso de Nariño, pese a contar con más de 1,7 millones de habitantes, los ingresos certificados para 2025 no alcanzaron el mínimo legal exigido. El porcentaje de gastos de funcionamiento reportado (39,19 %) no fue la razón del descenso: está lejos de violar los límites establecidos tanto para primera categoría (55 %) como para segunda (60 %). La causa que se desprende de las cifras es exclusivamente la brecha en ingresos propios.
El descenso a segunda categoría implica ajustes administrativos, principalmente en los límites legales para gastos de funcionamiento, que aumentan del 55 % al 60 % de los ingresos corrientes de libre destinación. Sin embargo, eso no significa automáticamente que la Gobernación disponga de más recursos para inversión ni que las transferencias nacionales se reduzcan. El cambio sí obliga a un análisis más riguroso de la capacidad fiscal del departamento y sus prioridades de gasto.
¿Qué responsabilidad tiene la administración Escobar?
Los ingresos que determinaron la reclasificación corresponden a la vigencia fiscal 2025, período que transcurrió durante la administración del gobernador Luis Alfonso Escobar, quien asumió el cargo en enero de 2024. Por tanto, existe una responsabilidad política de explicar los resultados fiscales de ese año, las decisiones adoptadas para fortalecer los ingresos propios y las medidas implementadas para evitar la pérdida de categoría.
Sin embargo, es necesario diferenciar entre una explicación política y una imputación de responsabilidad disciplinaria o penal. El decreto no establece irregularidad alguna: simplemente determina una categoría con base en certificaciones oficiales. Para evaluar la gestión es necesario examinar la evolución de los ingresos corrientes de libre destinación entre 2023, 2024 y 2025; el comportamiento de las principales rentas departamentales (impuestos, licores y otros productos); las metas de recaudo presupuestadas frente a los ingresos efectivamente obtenidos; las decisiones adoptadas para ampliar fuentes de recursos propios, y los informes de ejecución presupuestal. Estos elementos permitirían establecer si el descenso responde a factores económicos externos, cambios en las bases tributarias, decisiones administrativas o una combinación de circunstancias.
Ante la expedición del decreto, sería razonable que la administración departamental presente un balance público que explique el origen de la caída de ingresos frente al umbral legal. Entre las preguntas que deberían responderse están: ¿cuáles fueron las rentas que más disminuyeron o crecieron menos de lo esperado? ¿Qué metas de recaudo se incumplieron? ¿Qué acciones se adoptaron para fortalecer los ingresos propios? ¿Existe un plan para recuperar el umbral de primera categoría en futuras vigencias? También sería importante conocer si la Gobernación había anticipado este resultado en sus documentos de planeación financiera.
La clasificación de Nariño en segunda categoría es una decisión administrativa, pero abre una discusión legítima sobre la gestión de los recursos públicos. El dato que merece especial atención es que el departamento, pese a tener más de 1,7 millones de habitantes, no alcanzó el umbral de ingresos de libre destinación requerido. La pregunta de fondo es si el departamento está fortaleciendo su autonomía fiscal o si sus ingresos propios están rezagados frente a las necesidades de una región con enormes retos sociales, económicos y de seguridad. La ciudadanía tiene derecho a conocer esas explicaciones, especialmente cuando la clasificación fiscal puede influir en la planeación de los recursos públicos para los próximos años.